Publié le 20 octobre 2026
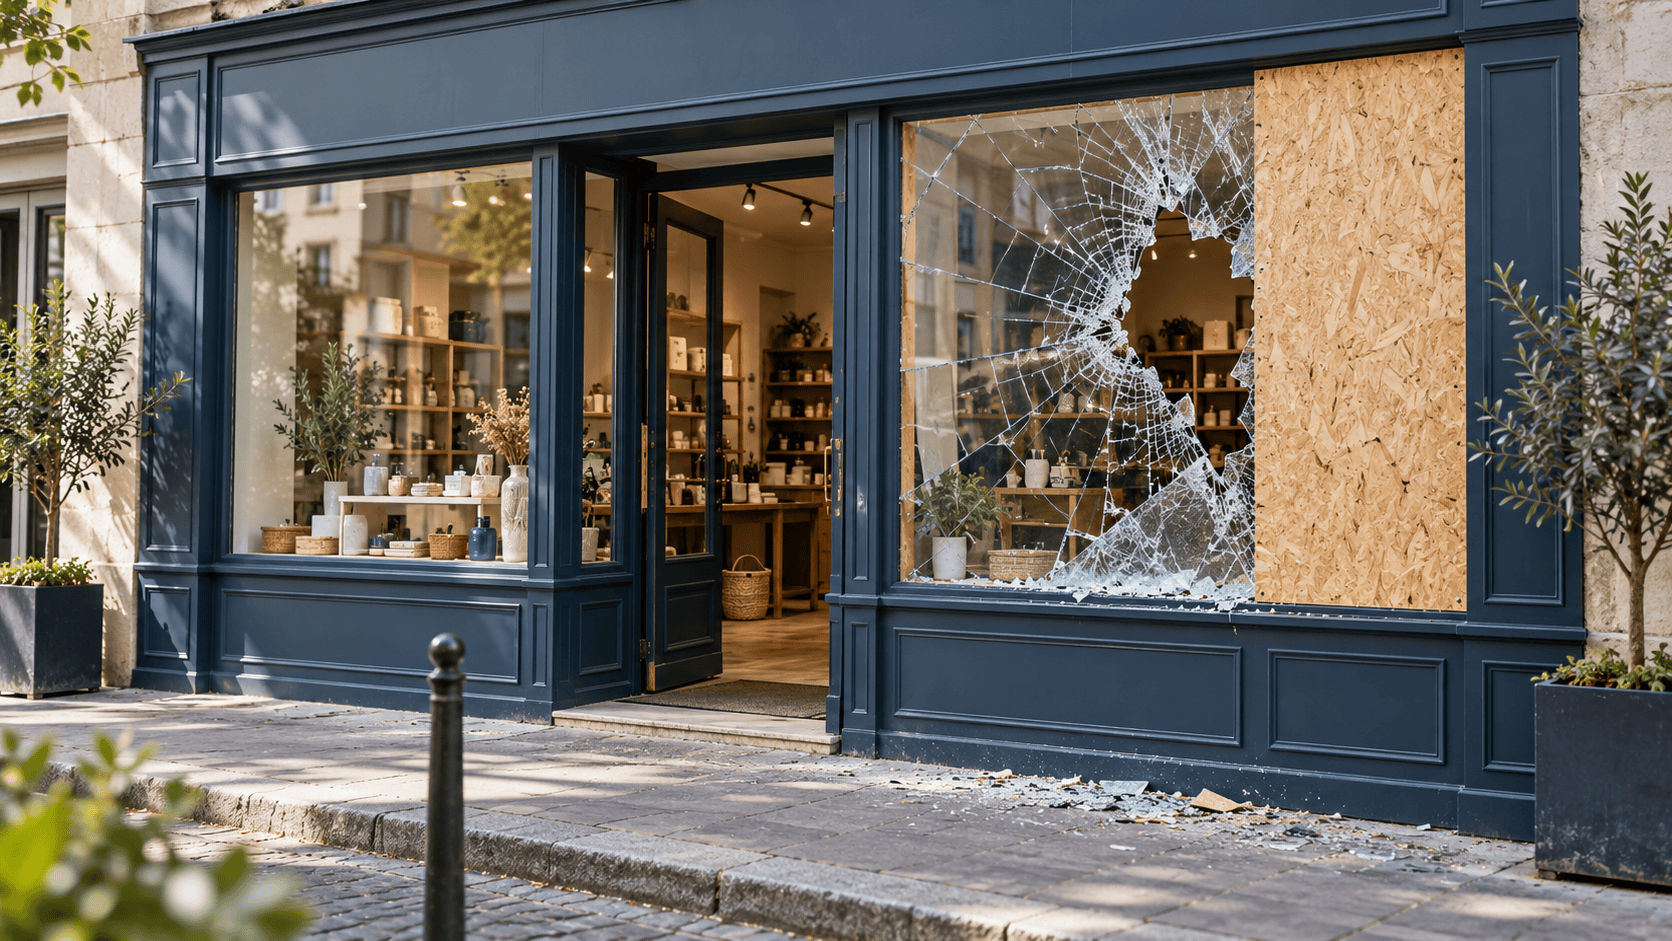
Vitrine brisée, marchandises dérobées, matériel endommagé : après le vandalisme ou le pillage d’un commerce, l’assurance peut intervenir si les dommages relèvent des garanties applicables. L’indemnisation dépend notamment des biens assurés, des clauses relatives aux émeutes et mouvements populaires, des plafonds et des franchises. La fermeture du magasin doit être examinée séparément au titre des pertes d’exploitation.
La priorité est de protéger les personnes, de conserver les preuves et de contacter rapidement votre interlocuteur assurance. Une liste claire des dégâts vous aidera davantage qu’une estimation globale faite dans l’urgence.
Ce qu’annonce France Assureurs après les événements du 17 octobre 2026
Dans son communiqué du 19 octobre 2026, France Assureurs annonce, pour les violences urbaines du 17 octobre, un délai de déclaration porté à 30 jours, une accélération du traitement des dossiers et des mesures facilitant les acomptes pour les situations les plus difficiles.
Il s’agit d’engagements annoncés dans ce contexte exceptionnel, pas d’une garantie nouvelle couvrant automatiquement tous les dégâts. Faites confirmer leur application à votre dossier. Même avec ce délai supplémentaire, engagez les démarches rapidement.
Quelles garanties vérifier pour votre commerce ?
Vitrine, locaux et équipements
Décrivez séparément le bris de vitrine, les dégradations des accès, les dommages aux aménagements et ceux subis par le matériel. Demandez quelles garanties peuvent répondre à chaque poste : bris de glace, incendie, vandalisme ou dispositions relatives aux émeutes et mouvements populaires.
Dans sa fiche sur les violences urbaines du 3 juin 2025, France Assureurs rappelle que les commerces sont indemnisés selon les garanties et niveaux de couverture souscrits. Le nom « multirisque professionnelle » ne suffit donc pas à connaître l’étendue de votre protection.
Si vous êtes locataire, réunissez aussi votre bail : identifiez avec vos interlocuteurs ce qui relève de vos biens, de vos aménagements et du bâtiment. Ne supposez pas que l’assurance du propriétaire prend en charge tout ce qui se trouve dans le magasin.
Marchandises volées ou détériorées
Distinguez les produits manquants de ceux devenus invendables. Préparez un inventaire par référence, quantité et valeur, avec les justificatifs disponibles. Évitez d’additionner systématiquement les prix de vente : demandez quelle base d’évaluation est prévue au contrat.
Si votre stock avait augmenté avant les fêtes, signalez-le. La vérification des capitaux et des éventuelles dispositions saisonnières sera utile pour l’examen du dossier. La présence de marchandises appartenant à des tiers mérite également d’être précisée.
Commerce fermé : les ventes perdues sont-elles indemnisées ?
La garantie pertes d’exploitation est distincte de la réparation des biens. Elle ne correspond pas automatiquement au remboursement de tout le chiffre d’affaires perdu. Sa définition de la marge brute, sa durée et ses limites doivent être examinées.
La fiche France Assureurs du 27 mai 2024 explique que la couverture de base repose sur un dommage matériel garanti. Des extensions peuvent traiter certaines situations d’impossibilité ou d’interdiction d’accès, sous conditions.
Une boutique intacte qui ferme par précaution ou reçoit moins de clients n’est donc pas dans la même situation qu’un magasin rendu inutilisable par un sinistre couvert. Demandez une analyse de la clause applicable, sans présumer de la prise en charge. Réunissez vos comptes, données de ventes, charges et dates de fermeture pour documenter l’impact réel.
Les démarches à entreprendre après les dégâts
Protéger les personnes et documenter les dommages
N’entrez pas dans un local dangereux. Faites intervenir les services compétents en présence d’un risque. Lorsque l’accès est sûr, photographiez les vues d’ensemble et les détails : façade, accès, rayonnages, équipements et marchandises. Notez la date de découverte et les circonstances connues, en distinguant les faits des suppositions.
Avant de déblayer ou de remplacer les biens, demandez à l’assureur comment préserver les éléments nécessaires à l’expertise. Si une intervention urgente est indispensable pour éviter une aggravation, conservez les photos, devis et factures. Ne gardez pas sur place des objets présentant un danger dans le seul but de constituer une preuve.
Déposer plainte et déclarer le sinistre
France Assureurs recommande un dépôt de plainte rapide puis une déclaration à l’assureur. Organisez ces démarches sans attendre le chiffrage définitif ; prévenez votre interlocuteur si le récépissé n’est pas encore disponible et demandez comment compléter le dossier.
Le ministère de l’Intérieur, dans sa fiche mise à jour le 5 janvier 2026, précise qu’une entreprise peut utiliser la plainte en ligne pour certaines atteintes aux biens lorsque l’auteur est inconnu. Vérifiez les conditions du service officiel et les documents nécessaires au représentant de l’entreprise.
Connaître le délai applicable
Hors mesure exceptionnelle applicable, l’article L113-2 du Code des assurances impose d’aviser l’assureur dès connaissance du sinistre, au plus tard dans le délai contractuel. Ce délai ne peut être inférieur à cinq jours ouvrés ; ce minimum est ramené à deux jours ouvrés pour le vol. Les parties peuvent convenir d’une prolongation.
En cas de pillage mêlant vol et dégradations, déclarez l’ensemble rapidement et demandez confirmation du délai applicable. Ne vous fiez pas à un délai général trouvé sur internet.
Un exemple pour distinguer les postes de préjudice
Imaginons une boutique dont la vitrine est brisée, plusieurs produits volés et la caisse détériorée. Elle ferme pendant la sécurisation des accès et le remplacement du matériel. Cet exemple est fictif et ne décrit aucun client CAMAC.
Le commerçant prépare quatre rubriques : vitrine, marchandises, équipement et conséquences de la fermeture. Il joint à chacune les justificatifs disponibles, puis signale les documents manquants. Cette organisation permet de discuter précisément des garanties mobilisables. Elle ne préjuge ni de l’accord de l’assureur ni du montant indemnisable.
Les documents à réunir pour avancer
- Numéro du contrat, coordonnées de l’établissement et date de découverte.
- Récépissé de plainte et description factuelle des circonstances.
- Photographies et liste des biens endommagés ou manquants.
- Factures d’achat, inventaires et justificatifs des valeurs déclarées.
- Devis de réparation et factures des mesures urgentes.
- Dates d’interruption et documents comptables si l’activité est affectée.
Gardez une copie des envois et demandez un numéro de dossier. Si votre trésorerie est fragilisée, exposez les dépenses urgentes et interrogez l’assureur sur la possibilité d’un acompte ; son montant et son versement doivent être confirmés.
Questions fréquentes
Ma multirisque couvre-t-elle forcément une émeute ?
Ne le présumez pas. Faites vérifier les clauses applicables au sinistre, les biens garantis et les exclusions. Une attestation ne remplace pas la lecture du contrat complet.
Qui prend en charge une vitrine cassée ?
Cela dépend notamment des garanties, des biens assurés et, pour un locataire, de la répartition des obligations. Présentez le contrat et le bail pour déterminer les interlocuteurs concernés.
Puis-je réparer avant le passage de l’expert ?
Demandez les consignes de l’assureur avant les réparations définitives. Les mesures urgentes de sécurité doivent être documentées ; elles ne doivent pas vous exposer à un danger pour préserver des preuves.
Mon magasin n’a aucun dégât mais la rue est inaccessible : suis-je couvert ?
Pas automatiquement. Il faut rechercher une extension adaptée et vérifier son fait déclencheur, ses limites et les justificatifs demandés.
Les 30 jours annoncés concernent-ils tous les sinistres ?
Non. L’annonce du 19 octobre concerne les événements du 17 octobre 2026. Demandez confirmation pour votre dossier et n’attendez pas pour déclarer.
Faire le point avec CAMAC Assurances
Vous souhaitez comprendre vos garanties ou préparer les pièces après des dégâts ? Contactez CAMAC Assurances à Montluçon avec votre contrat et une description de votre situation. Consultez notre page assurance dommages aux biens professionnels et notre démarche d’audit des contrats d’assurance.
En prévention, un audit des risques professionnels permet d’aborder vos locaux, équipements et stocks. L’examen des garanties précède toute conclusion sur une éventuelle indemnisation.